Il prospetto della società che sviluppa Claude, letto con i numeri: crescita, margini, prezzo. Cosa cambia per Amazon, Google, Microsoft e per chi investe dall'Italia?
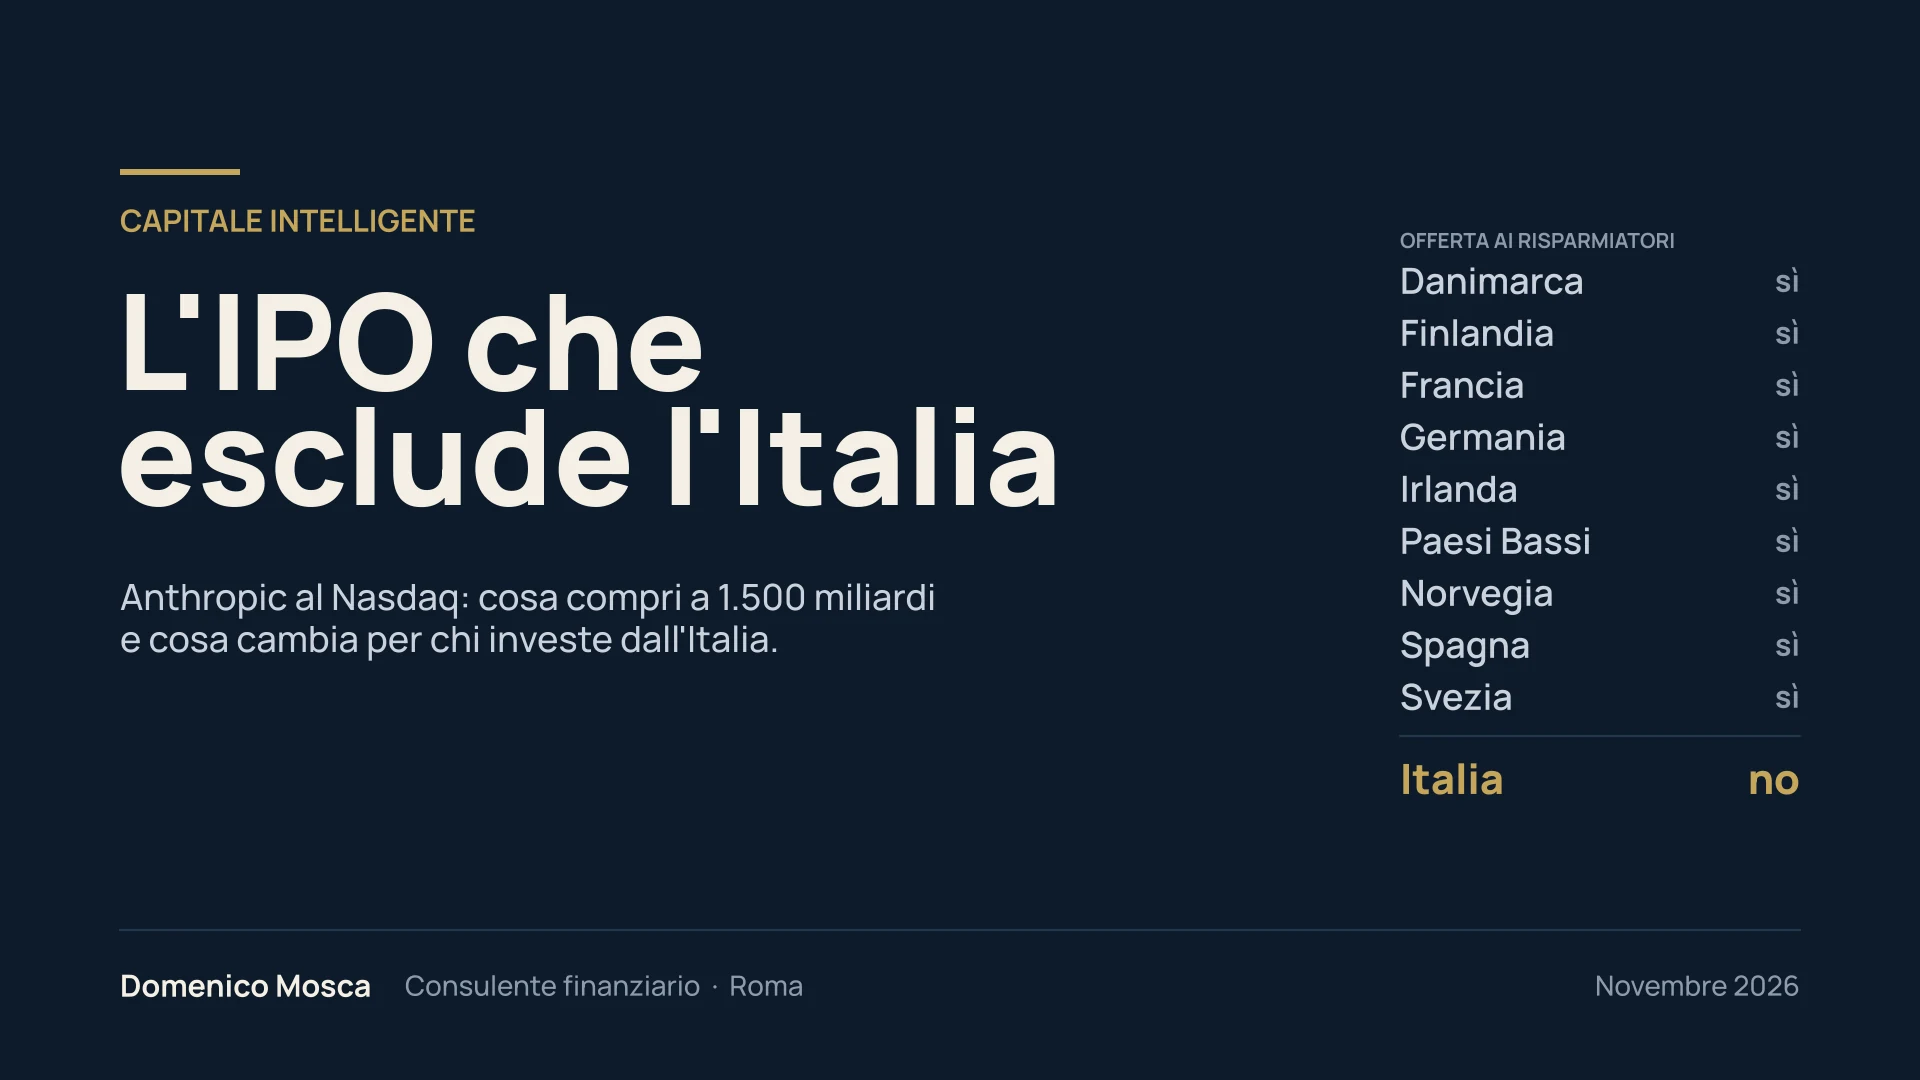
Giovedì 19 novembre Anthropic inizia a scambiare sul Nasdaq con il simbolo ANT. Al massimo della forchetta la società vale circa 1.400 miliardi di dollari su base completamente diluita, e secondo il Financial Times le banche stanno valutando un prezzo più alto, che porterebbe la valutazione a 1.500 miliardi o oltre. Insieme al collocamento privato da 26 miliardi riservato a Google, Nvidia, AMD e altri fornitori, la raccolta totale arriva a circa 90 miliardi. Più di SpaceX a giugno.
Lo dico subito: di solito le IPO non mi piacciono. È la società a scegliere il momento in cui quotarsi, e sceglie quello migliore per sé, che raramente è il migliore per chi compra. I dati raccolti in decenni dal professor Jay Ritter dell'Università della Florida lo confermano: in media un'IPO sale del 17,7% il primo giorno, poi nei tre anni successivi fa 20,5 punti percentuali peggio del mercato.
Questa volta però il prospetto va letto anche da chi non comprerà mai un'azione Anthropic. Per la prima volta vediamo i conti veri di un laboratorio di intelligenza artificiale di frontiera: quanto cresce, quanto guadagna, da chi compra la potenza di calcolo e a che prezzo. E quei numeri dicono molto su Amazon, Google, Microsoft e Nvidia, cioè sulle prime posizioni degli ETF azionari globali che quasi ogni investitore italiano ha in portafoglio.
I dati vengono dal prospetto depositato alla SEC (il modulo S-1, nella versione aggiornata a novembre) e dall'analisi di UncoverAlpha, una delle newsletter sull'intelligenza artificiale che leggo con più attenzione. Le conclusioni sono mie.
I numeri del prospetto
Prima di tutto: come guadagna Anthropic. Il cliente paga Claude in due modi. Il primo è a consumo, per token, cioè per ogni pezzetto di testo che il modello legge o scrive: un tassametro che gira ogni volta che Claude lavora. Il secondo è un abbonamento mensile. Nei primi nove mesi del 2026 il consumo ha pesato il 79% dei ricavi e gli abbonamenti il 21%.
È un dettaglio che conta più di quanto sembri. Anthropic non è un software venduto a licenza per utente: i ricavi crescono con l'uso, non con il numero di persone che lo usano.
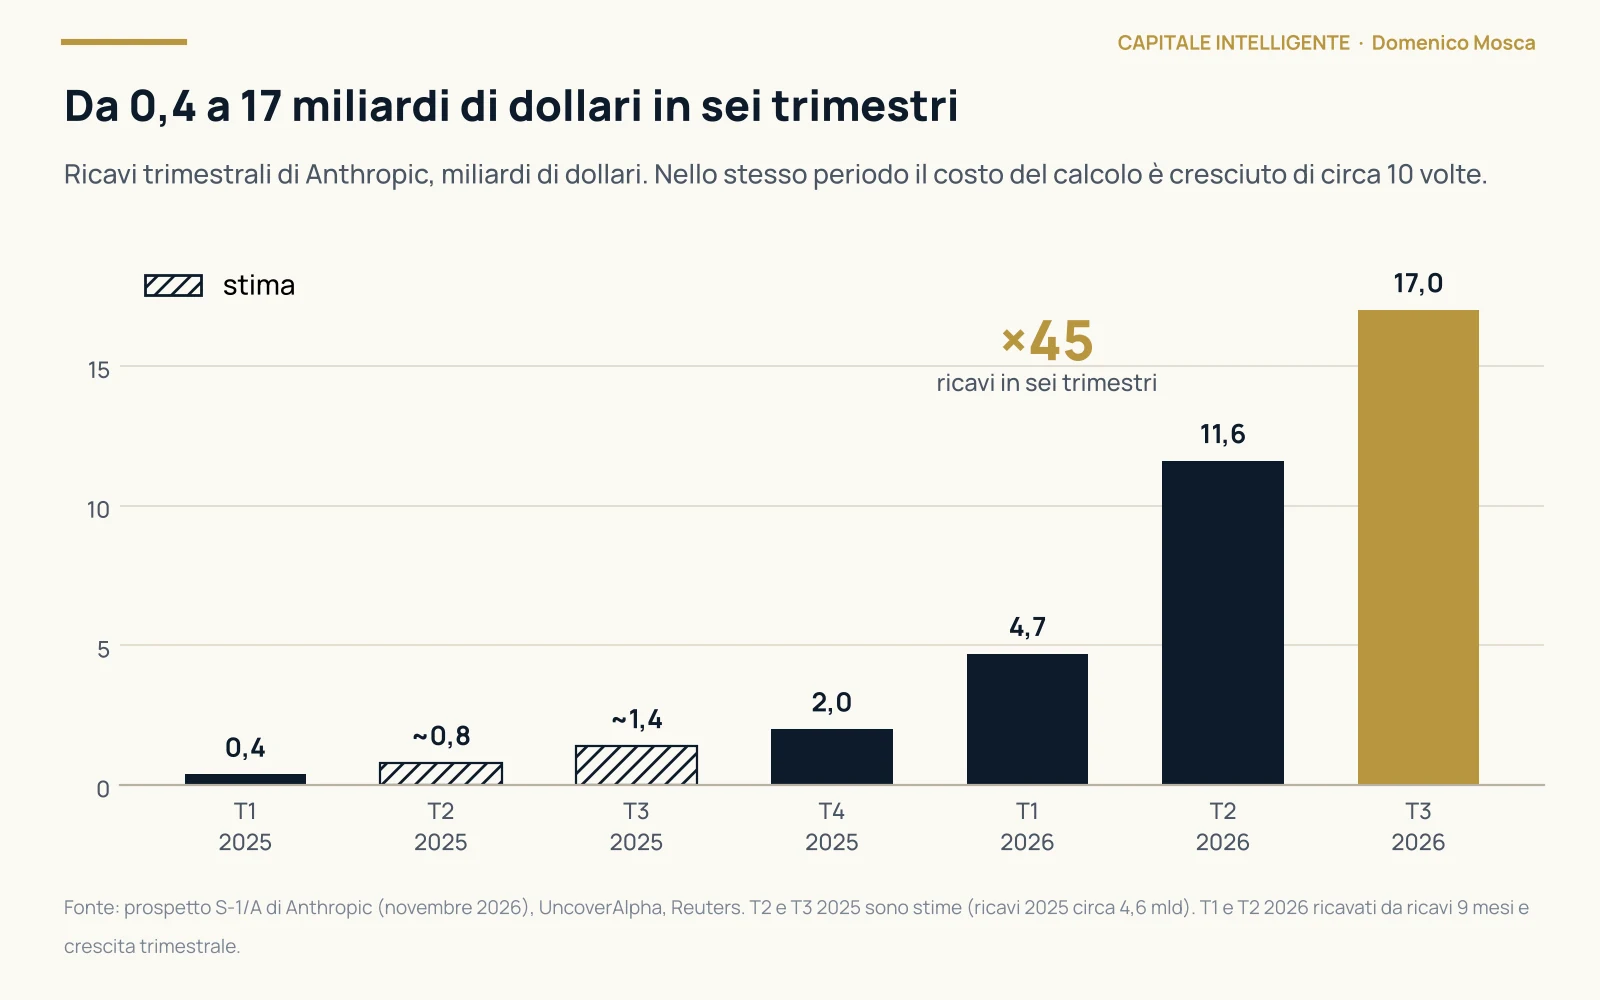
Questo è il grafico più importante di tutto il prospetto. I ricavi sono passati da 376 milioni di dollari nel primo trimestre 2025 a 16,96 miliardi nel terzo trimestre 2026: 45 volte in sei trimestri. Nello stesso periodo il costo del calcolo è cresciuto di circa 10 volte.
Gli altri numeri che mi hanno colpito:
- Ritmo annuo dei ricavi a 81 miliardi. È il dato al 31 ottobre, 10 miliardi in più dei 71 di fine settembre. Anthropic lo calcola moltiplicando per 13 i ricavi a consumo degli ultimi 28 giorni e per 12 gli abbonamenti mensili.
- Grandi clienti da circa 1.500 a oltre 11.900 in nove mesi. Sono i clienti che spendono più di 100.000 dollari l'anno. Più di 1.900 superano il milione, circa 250 i 10 milioni. Chi era cliente un anno fa oggi spende circa nove volte tanto.
- Oltre metà delle 500 maggiori aziende americane è già cliente da più di 100.000 dollari, ma in media spende con Anthropic meno dello 0,1% dei propri costi totali.
- La società è vicina a finanziarsi da sola. L'utile operativo rettificato del terzo trimestre è stato di 2,46 miliardi, il 15% dei ricavi. Il flusso di cassa operativo dei nove mesi è positivo per 6,6 miliardi.
- La perdita da 104 miliardi spaventa, ma è quasi tutta contabile. Per 94,3 miliardi è una voce senza uscita di cassa: le obbligazioni convertibili di Amazon e di altri investitori sono aumentate di valore perché è aumentato il valore della società.
- La cassa non è un problema. A fine settembre c'erano 131,8 miliardi tra liquidità e investimenti a breve. Con l'IPO si supereranno i 230.
Il rallentamento di cui tutti parlano
La crescita è scesa dal +144% del secondo trimestre al +47% del terzo. E per la prima volta un trimestre ha aggiunto meno dollari di ricavi del precedente: 5,4 miliardi contro 6,8. Il prospetto dà quattro motivi: potenza di calcolo insufficiente per servire la domanda, acquisti delle aziende più lenti durante l'estate, circa 600 milioni di ricavi lasciati sul campo con i tagli di prezzo, e clienti allontanati perché violavano le regole d'uso.
Il dato che il mercato secondo me sta sottovalutando è ottobre. Facendo i conti a ritroso, durante il terzo trimestre i ricavi mensili crescevano di circa il 5% al mese. In ottobre il ritmo annuo è salito del 14% in un solo mese: ha aggiunto più o meno quanto l'intero trimestre precedente. Nuovi modelli e nuova capacità di calcolo hanno fatto esattamente quello che dovevano fare.
Il prezzo: 1.500 miliardi sono troppi?
Una precisazione tecnica, utile a chiunque guarderà il titolo da giovedì. Le valutazioni di cui si parla (1.400, 1.500, 2.000 miliardi) sono completamente diluite: contano anche opzioni, azioni assegnate ai dipendenti e le convertibili di Amazon non ancora trasformate in azioni. Sono circa 18 miliardi di azioni, contro i 13,1 miliardi in circolazione dopo l'IPO. La capitalizzazione che vedrete sulla piattaforma di trading sarà quindi più bassa. Per confrontare i multipli conviene usare quella diluita.
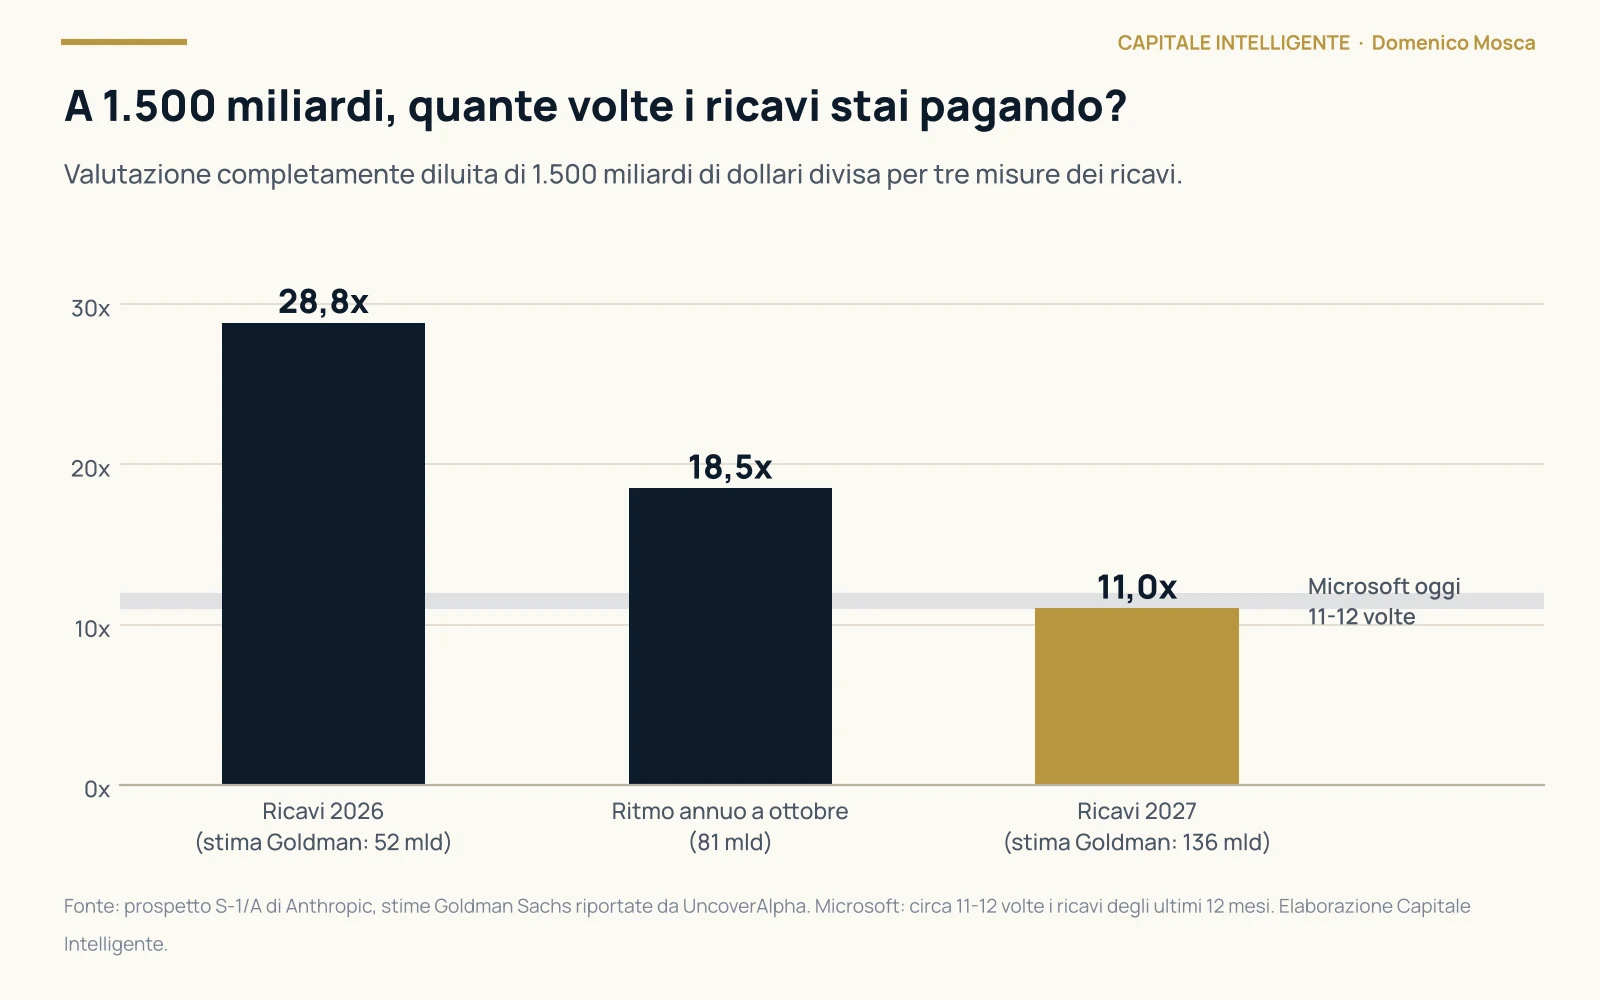
Come leggo questi numeri:
- Sui ricavi del 2027 paghi un multiplo da Microsoft per un'azienda che cresce di 2,6 volte in un anno. Goldman Sachs, banca capofila del collocamento, stima ricavi per circa 52 miliardi nel 2026 e 136 nel 2027. A 1.500 miliardi fanno 11 volte i ricavi 2027. Microsoft vale intorno a 11-12 volte i ricavi degli ultimi dodici mesi, ma non cresce neanche lontanamente così. I margini oggi sono molto diversi, ed è giusto ricordarlo. Ma Anthropic sta entrando nei prodotti finiti, dove i margini sono più alti di quelli di chi vende solo il modello.
- L'obiettivo di margine fa gran parte del lavoro. Nel video del roadshow il direttore finanziario Krishna Rao ha detto che la società ritiene di poter arrivare a un margine operativo rettificato superiore al 35% nel lungo periodo. Faccio un esempio semplice e ipotetico: PitchBook stima ricavi per 355 miliardi nel 2030. Al 35% sono circa 124 miliardi di utile operativo rettificato, e 1.500 miliardi diventano circa 12 volte quell'utile. È lontano e molte cose possono andare storte, ma non è un prezzo folle per quello che potrebbe diventare uno dei più grandi bacini di profitto della tecnologia.
- Il prezzo l'ha fissato un mercato spaventato, non euforico. Una prima bozza del prospetto, a settembre, implicava circa 2.000 miliardi. La forchetta è arrivata pochi giorni dopo il 5 novembre, quando il Nasdaq 100 ha perso il 6,36%: la seduta peggiore dal marzo 2020 in percentuale e la peggiore di sempre in dollari, con oltre 2.300 miliardi di valore bruciati in un giorno. Per un'IPO di queste dimensioni è raro. Nonostante questo, secondo Bloomberg gli ordini hanno superato più volte le azioni disponibili.
Il mio giudizio: non è un prezzo da saldo, ma nemmeno il prezzo di una bolla, a patto che il margine arrivi. Il rischio vero non è la crescita dei ricavi. È che il costo del calcolo resti alto più a lungo del previsto.
Tre margini, non uno
Nei primi nove mesi del 2026 il margine lordo di Anthropic è stato di circa l'85%, contro il 29% dello stesso periodo del 2025. Il motivo è il primo grafico: per ogni dollaro speso in calcolo, i ricavi sono più che quadruplicati dall'inizio del 2025.
Bisogna però capire cosa c'è dentro quel numero e cosa no.
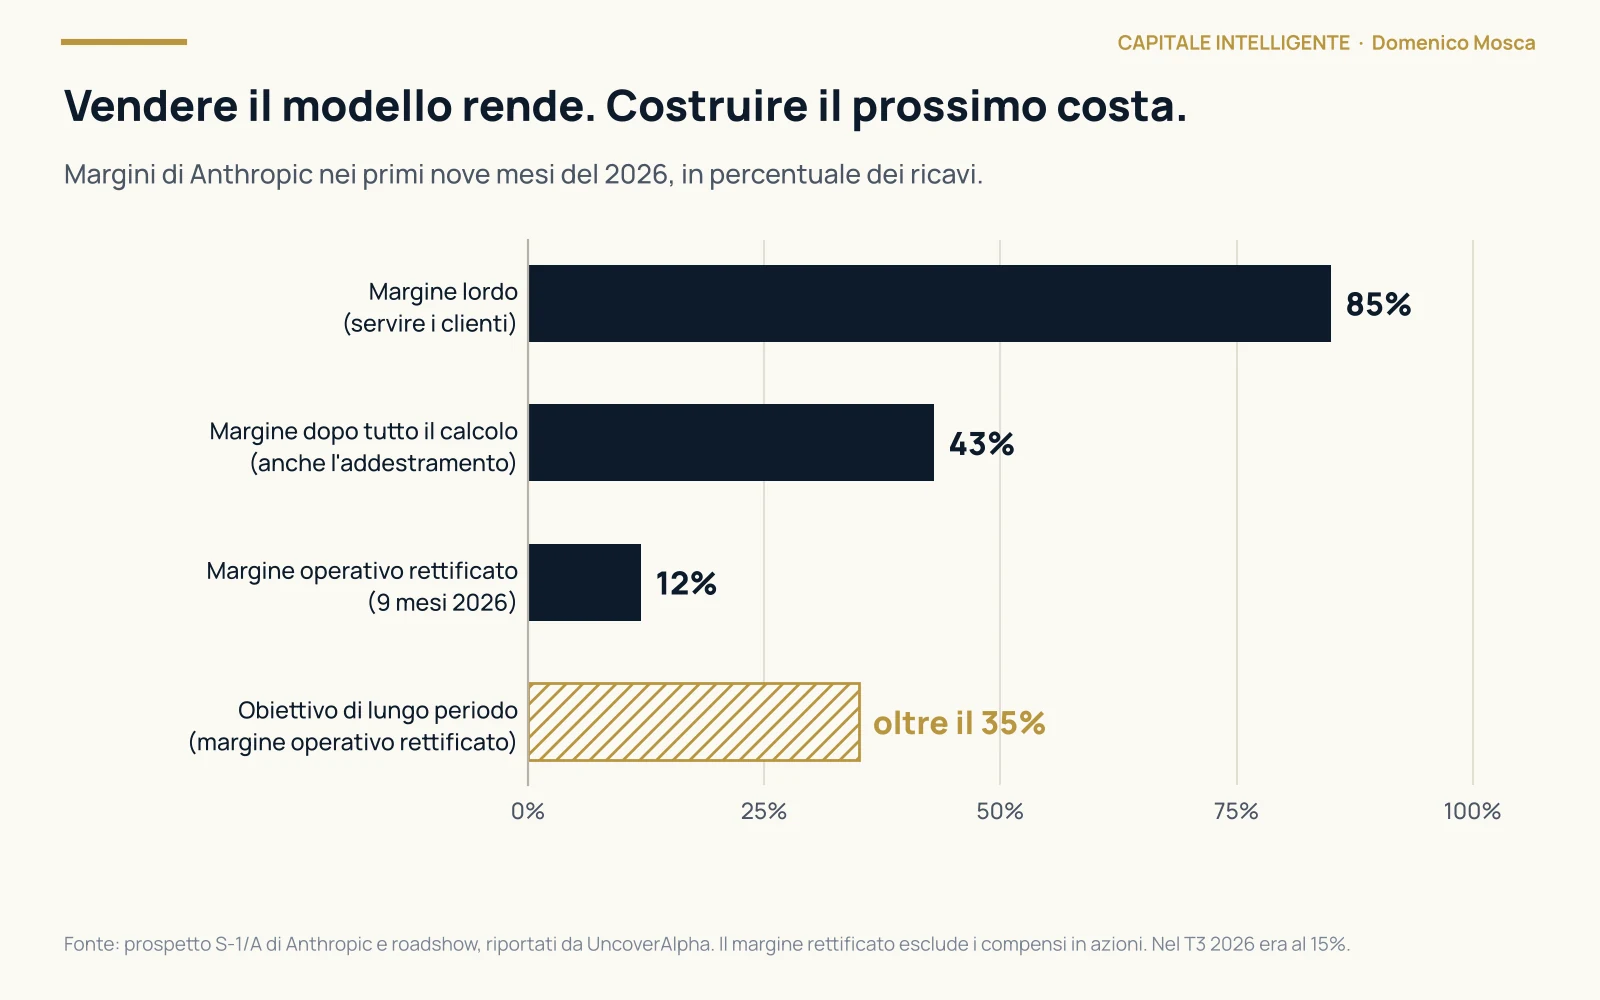
- Margine lordo, circa 85%. Misura quanto costa servire i clienti: è il calcolo usato per far rispondere Claude a chi paga. È sopra quello della maggior parte delle società di software.
- Margine dopo tutto il calcolo, 43%. Include anche il calcolo usato per addestrare i nuovi modelli e fare ricerca, che a bilancio sta nella ricerca e sviluppo: 19,2 miliardi nei nove mesi, quattro volte il costo diretto dei ricavi.
- Margine operativo rettificato, 12% nei nove mesi e 15% nel terzo trimestre. Esclude i compensi pagati in azioni, che solo nel terzo trimestre sono stati 1,07 miliardi.
In pratica: vendere il modello che esiste già è un affare eccellente. Costruire il prossimo è ciò che costa.
Da dove arriva la prossima crescita
La programmazione è stata il primo settore perfetto per l'intelligenza artificiale: quando gli agenti sono diventati più bravi ed economici, gli sviluppatori non hanno speso meno, hanno cominciato a farne lavorare dieci in parallelo. La domanda per chi investe è quale sia il prossimo.
La sicurezza informatica sarà una tassa che tutte le aziende dovranno pagare nell'era dell'AI e ce ne stiamo accorgendo con i recenti attacchi cyber ad infrastrutture chiave come aeroporti. Ad aprile Anthropic ha giudicato il suo modello Mythos troppo pericoloso per un rilascio pubblico e l'ha dato solo a un gruppo di aziende selezionate; a luglio ha lanciato un prodotto che analizza il codice e scrive le correzioni. Ogni nuova versione del software va analizzata di nuovo, e l'AI scrive molto più codice di quanto ne scrivessero le persone.
Scienza, partendo da energia e materiali. La ricerca di nuovi farmaci è la direzione giusta nel lungo periodo, ma è la più lenta a generare ricavi: un modello trova una molecola promettente in pochi giorni, non accorcia gli anni di sperimentazione clinica. Una nuova chimica per le batterie o una lega più resistente si simulano e si testano in laboratorio in settimane. Ed è proprio nella ricerca scientifica che il distacco tra i modelli migliori e quelli scaricabili gratuitamente è più ampio.
Il lavoro d'ufficio è il bacino più grande. Il prospetto stima il valore del lavoro intellettuale nel mondo in oltre 40.000 miliardi di dollari nel 2025. Più della metà dei clienti aziendali oggi usa sia la piattaforma sia almeno un prodotto finito di Anthropic, contro il 30% di fine 2025. Anthropic sta passando da fornitore di modelli a società di prodotti, e i prodotti hanno margini migliori.
A tutto questo si aggiunge un vantaggio che si sta riaprendo. A settembre Anthropic ha documentato campagne di laboratori cinesi che, con migliaia di account falsi, hanno generato circa 190 milioni di conversazioni con Claude per copiarne le capacità. Da allora la stretta è forte. Nella nuova versione dell'indice di Artificial Analysis, costruita per il 60% su test non pubblici, il distacco tra il miglior modello chiuso e il miglior modello open-weight è passato da 3 a 12 punti.
Cosa vuol dire per gli hyperscaler
Partiamo dal contesto. Amazon, Alphabet, Meta, Microsoft e SpaceX spenderanno quest'anno tra 803 e 828 miliardi di dollari in investimenti, quasi tutti in infrastruttura per l'intelligenza artificiale, e hanno già annunciato che nel 2027 spenderanno di più. Il prospetto di Anthropic è finora la prova più concreta che dall'altra parte c'è un cliente che paga.
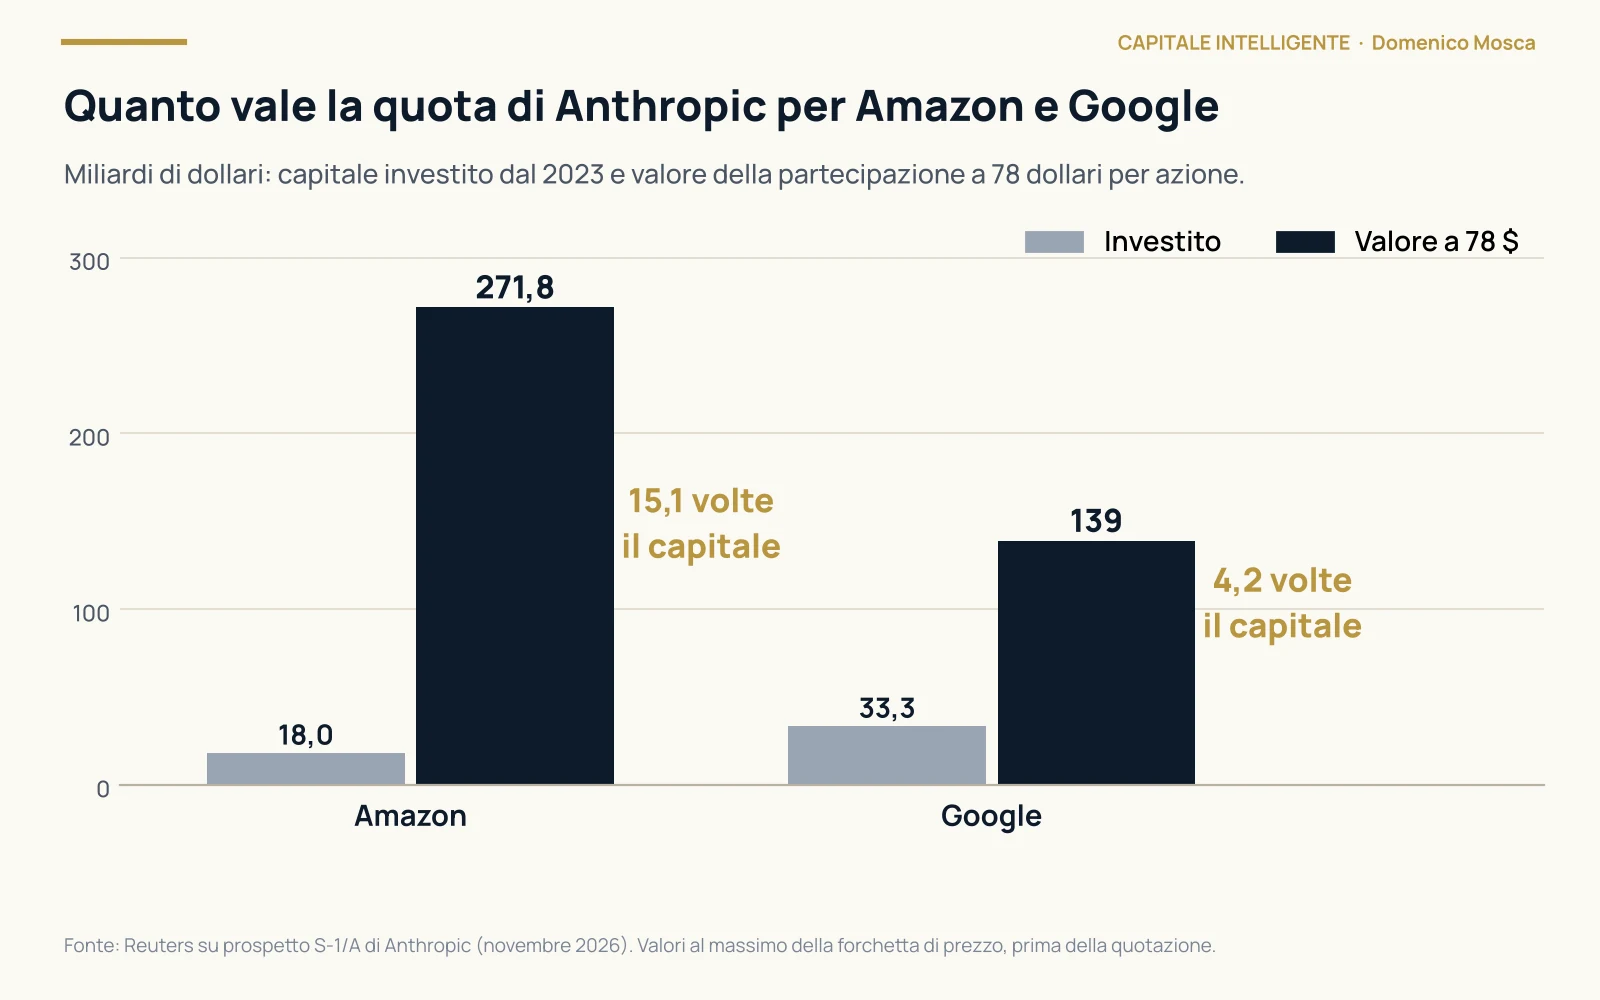
Amazon e Google vincono due volte. La prima volta come azionisti. Secondo i calcoli di Reuters sul prospetto, a 78 dollari per azione la partecipazione di Amazon vale 271,8 miliardi a fronte di 18 investiti; quella di Google 139 miliardi a fronte di 33,3.
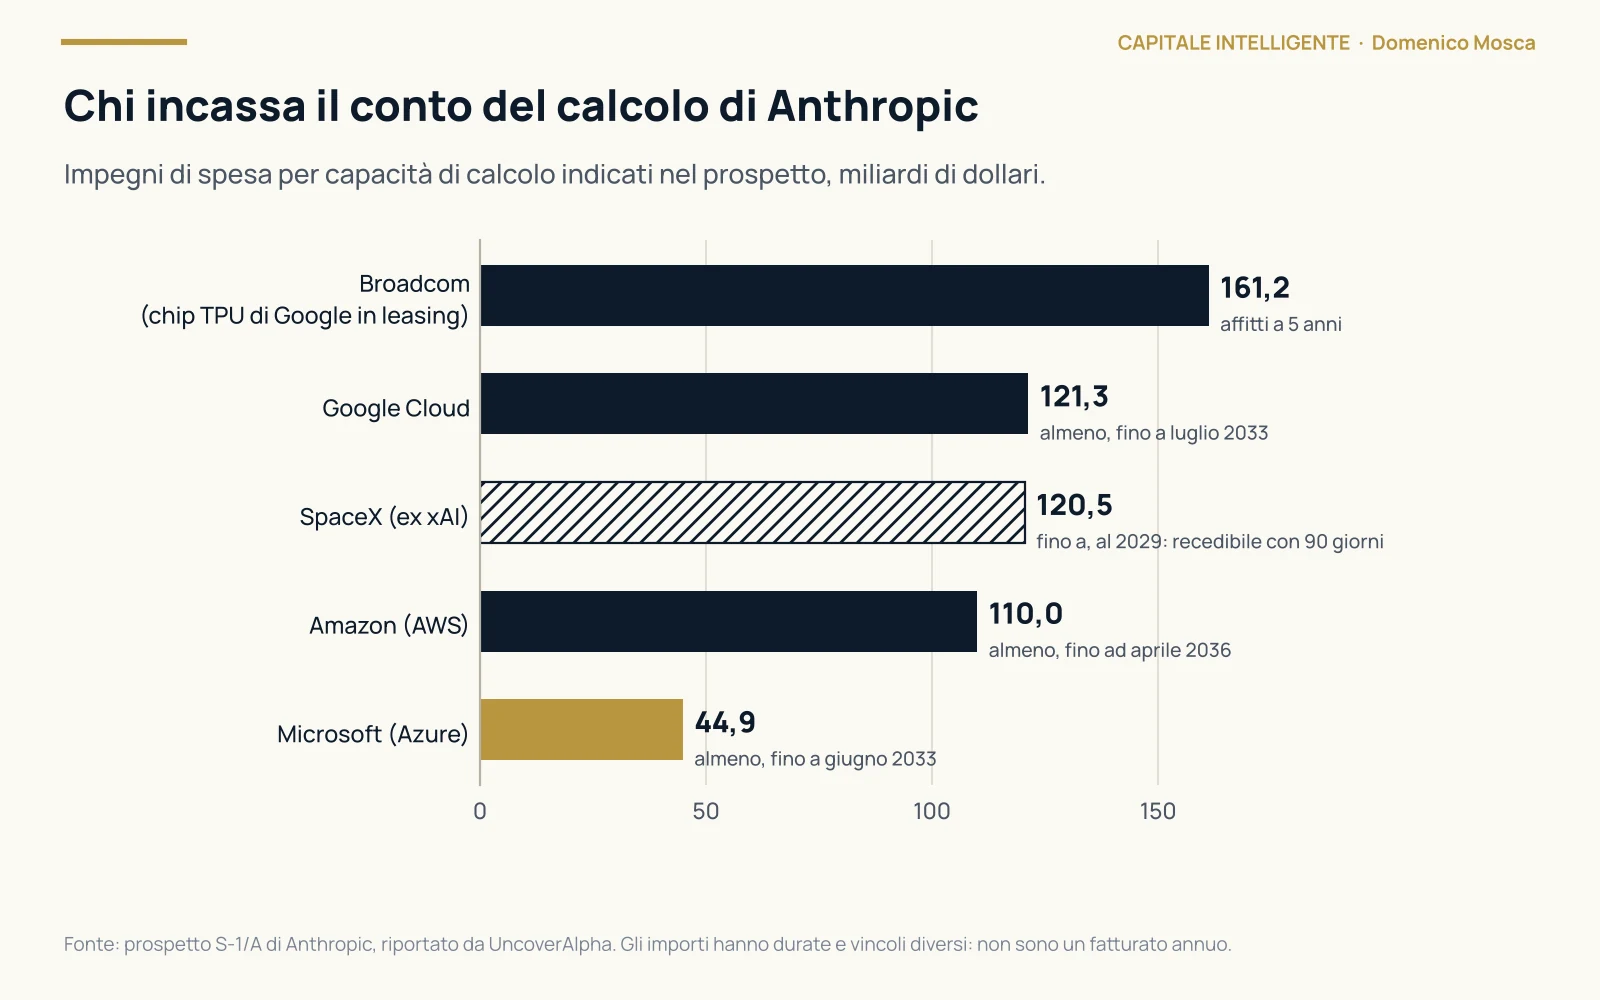
La seconda volta come fornitori. Anthropic si è impegnata a spendere almeno 121,3 miliardi con Google Cloud fino a luglio 2033 e almeno 110 con Amazon fino ad aprile 2036. A questi si aggiungono 161,2 miliardi di affitti quinquennali di chip TPU, i processori progettati da Google, tramite Broadcom.
Per chi ha queste azioni c'è un dettaglio importante. Già nel secondo trimestre 2026 circa due terzi dell'utile prima delle imposte di Amazon venivano dalla rivalutazione della quota in Anthropic. Da giovedì quel valore si muoverà ogni giorno con il titolo ANT, e gli utili trimestrali di Amazon e Alphabet diventeranno più volatili. Per giudicare queste società conviene guardare l'utile operativo, non l'utile netto.
Ma il potere contrattuale si sta spostando verso il cliente. Anthropic addestra e fa girare Claude su tutte e quattro le grandi famiglie di chip: TPU di Google, Trainium di Amazon, GPU di Nvidia e GPU di AMD. Il prospetto descrive il calcolo come un unico serbatoio intercambiabile. Nel roadshow il management ha raccontato che Claude ha aiutato a trasferire il modello Mythos sui chip AMD in tre giorni, scrivendo da solo quasi tutto il codice necessario.
A questo si aggiunge Anthropic Direct: invece di comprare solo capacità dai cloud, Anthropic affitta direttamente i chip e li fa ospitare in centri dati dedicati. Blocca prima edificio ed energia e decide il più tardi possibile quale chip metterci dentro. A quel punto TPU, Trainium, Nvidia e AMD competono per lo stesso spazio vuoto, e vince chi offre più prestazioni per dollaro.
Un esempio ipotetico per capire la posta in gioco. Nel modello di lungo periodo della società il calcolo pesa il 45-50% dei ricavi. Sui 136 miliardi stimati per il 2027 sono 61-68 miliardi in un anno. Ogni 10% di prezzo migliore che Anthropic ottiene dai fornitori vale 6-7 miliardi l'anno, che escono dai margini di chi progetta i chip e di chi vende il cloud. Nvidia oggi ha un margine lordo intorno al 75%. Attenzione ai tempi però: oggi la capacità è esaurita e il potere ce l'ha chi vende. Secondo me questo spostamento si vedrà nel 2027-2028.
Microsoft è nella posizione più scomoda. Il suo contratto, almeno 44,9 miliardi fino a giugno 2033, è il più piccolo dei tre. Non ha ancora un chip proprietario paragonabile a TPU o Trainium, quindi la capacità che vende ad Anthropic dipende soprattutto da hardware Nvidia e AMD, e nella logica di Anthropic Direct ha poco da offrire. In più, il 10 novembre Anthropic ha lanciato Claude Sheets, un foglio di calcolo, insieme ad altri strumenti per l'ufficio: Microsoft ha perso fino al 3% in giornata. Microsoft 365 ha generato 111,2 miliardi nell'esercizio 2026, circa un terzo dei ricavi, e il segmento che lo comprende produce più di metà dell'utile operativo.
Il discorso vale per tutto il software venduto a licenza per utente. Se Anthropic offrirà in un unico abbonamento fogli di calcolo, documenti, presentazioni e un agente che fa davvero il lavoro, i primi a soffrire saranno gli strumenti di produttività generici. Stanno meglio le società che possiedono dati proprietari o che sono il sistema in cui i dati vengono registrati.
Cosa significa per chi investe dall'Italia
1. Al collocamento non puoi partecipare. L'offerta agli investitori privati è aperta in nove Paesi europei (Danimarca, Finlandia, Francia, Germania, Irlanda, Paesi Bassi, Norvegia, Spagna e Svezia) oltre che in Regno Unito, Svizzera, Giappone, Canada e Australia. In Italia è riservata agli investitori qualificati. Da giovedì potrai comprare ANT come qualsiasi azione americana, al prezzo di mercato. Diffiderei dei prodotti che promettono un accesso "pre-IPO": a pochi giorni dalla quotazione si paga un sovrapprezzo per un accesso che sta per diventare libero.
2. Probabilmente ce l'hai già. Se hai un ETF sull'azionario americano o globale, hai Amazon e Alphabet, e quindi indirettamente le loro quote in Anthropic. E dal 1° maggio 2026 il Nasdaq applica una regola di ingresso rapido: una nuova società che per dimensione rientra tra le prime 40 dell'indice viene valutata al settimo giorno di Borsa ed entra nel Nasdaq 100 dopo circa 15. Contando la chiusura per il Ringraziamento, per Anthropic significherebbe intorno al 10-11 dicembre, se le condizioni sono rispettate. Da quel giorno ogni ETF sul Nasdaq 100 dovrà comprarla. Il peso si calcola sulle azioni effettivamente negoziabili, quindi sarà più basso di quanto suggerisce la valutazione: SpaceX è entrata con un peso sotto l'1%, e nelle prime ore del giorno di ingresso ha perso quasi il 6%. Per l'S&P 500 i tempi saranno più lunghi: con SpaceX, S&P ha detto che aspetterà almeno 12 mesi.
3. Attenzione al calendario degli sblocchi. Il prospetto prevede 23 date nel primo anno in cui gli azionisti esistenti possono vendere. Alcuni dirigenti e dipendenti possono vendere fino al 10% delle loro azioni già dal primo giorno. Altre tranche si liberano a 27, 48, 62 e 76 giorni dal prospetto, un ulteriore 35% dopo i risultati del 2026, e i fondatori potranno vendere fino al 29% dopo circa 180 giorni. Fino a primavera, quindi, ci sarà nuova offerta di azioni sul mercato.
4. Quanta Intelligenza Artificiale hai già in portafoglio? Tra Nvidia, Microsoft, Amazon, Alphabet, Meta e Broadcom, un ETF azionario globale ha già una quota importante legata allo stesso tema. Aggiungere Anthropic sopra un ETF sul Nasdaq significa concentrare ancora di più il portafoglio sullo stesso rischio. Prima si decide quanto deve pesare l'AI in totale. Poi, se c'è spazio per Anthropic, si entra con gradualità e con una dimensione che consenta di sopportare oscillazioni del 30-40%, che per un titolo appena quotato sono normali.
La mia lettura
Il business è eccezionale: è difficile trovare un precedente di crescita così rapida a questa scala, con margini lordi di questo livello. Il prezzo è esigente ma non folle, e regge solo se il margine operativo si avvicina davvero al 35%. Il rischio principale da monitorare è il costo del calcolo nei prossimi due trimestri.
Per gli hyperscaler il messaggio è più sfumato di quanto sembri. Amazon e Google incassano due volte. Microsoft ha il contratto più piccolo e in più si trova Anthropic come concorrente su Office. Chi produce chip vedrà ridursi, nel tempo, il potere contrattuale.
Per chi investe dall'Italia, Anthropic sarà in molti portafogli entro dicembre, anche in quelli di chi non l'ha mai comprata.
Fonti
- Anthropic, prospetto di quotazione (modulo S-1) depositato alla SEC, versione aggiornata a novembre 2026.
- UncoverAlpha, Anthropic IPO Deep Dive. Is $1.5T a Fair Price?, 13 novembre 2026.
- Jay R. Ritter, Università della Florida, IPO data: rendimenti del primo giorno e nei tre anni successivi.
- Financial Times, Reuters e Bloomberg: prezzo del collocamento, valore delle partecipazioni di Amazon e Google, domanda degli investitori.
- Nasdaq, regola di ingresso rapido nel Nasdaq 100 in vigore dal 1° maggio 2026.
Quanta intelligenza artificiale c'è già nel tuo portafoglio?
Nel primo confronto guardiamo quanto pesa oggi il tema AI tra ETF e titoli che possiedi, e se ha senso cambiarlo.